
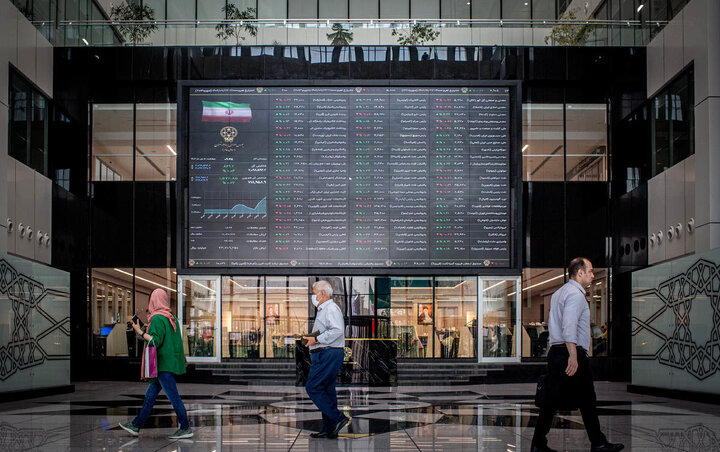
به گزارش اقتصادران، شاخصهای بازار سرمایه روز گذشته نیز حرکت نوسانی داشتند و توانستند نمایشی به یاد ماندنی از خود برجای بگذارند. بررسی روند معاملات نشان میدهد که روز گذشته میزان سرخ پوشی بازار در مقایسه با روز قبل آن کمتر بود و بازار آرام آرام با سرعت کم در حال تعدیل قیمتهاست.
کارشناسان و تحلیلگران عقیده دارند که یکی از دلایل سرخ پوشی بازار سهام، افزایش نرخ بهره، تغییر متغیرهای سیاسی و همچنین افزایش نرخ در بازارهای طلا و دلار است. به گفته این گروه بازار هماکنون درحال استراحت است، پس از این استراحت دوباره شاهد سبزپوشی یکپارچه بازار سهام خواهیم بود.
معاملات روز دوشنبه در مقایسه با روز یکشنبه متعادلتر بود و میتوان گفت که بازار به سمت و سوی سبزی و تعادل در حال قدم برداشتن است و آرام آرام از ریسکهایی که روی آن سایه افکنده فاصله میگیرد.
برخی از کارشناسان عقیده دارند که به علت تعطیلات پیش رو در هفته آینده نیز این هفته شرایط بازار چندان مثبت نخواهد شد. البته هنوز مشخص نیست هفته آینده بورس تعطیل است یا خیر اما همین تعطیلات باعث واکنش بازار سهام میشود و به عقیده این گروه احتمالا بازار تا پایان هفته چنین شرایطی را تجربه کند.
در حالی که طی ساعات گذشته شایعات مختلفی درباره تعطیلی یا ادامه فعالیت بازار سرمایه در روزهای شنبه و یکشنبه آینده در شبکههای اجتماعی منتشر شده، امیر لعلی مدیر روابط عمومی سازمان بورس و اوراق بهادار اعلام کرد که تاکنون هیچ تصمیم نهایی در این خصوص اتخاذ نشده است.موضوع تعطیلی یا ادامه فعالیت بازار سرمایه هنوز به جمعبندی نرسیده و هیچیک از اخبار و شایعات منتشرشده در فضای مجازی مورد تأیید سازمان بورس نیست. بر این اساس، وضعیت نهایی معاملات بورس در روزهای شنبه و یکشنبه آینده، پس از تصمیم هیاتمدیره سازمان بورس به صورت رسمی اعلام خواهد شد. مساله اساسی اینجاست این تعطیلات نیز به نوعی میتواند تعیینکننده مسیر بازار سرمایه باشد؛ تجربه بازار سهام نشان میدهد که همواره در دوره تعطیلات بورس با روند اصلاحی مواجه است و این موضوع میتواند روی روند بازار سهام نیز تاثیرگذار باشد.
بازار از دریچه معاملات
بورس تهران در معاملات روز دوشنبه رفتاری دوگانه و حتی متناقض داشت، به گونهای که از یک سو نمادهای شاخصساز و بزرگ بازار تحت فشار عرضه قرار گرفتند و از سوی دیگر، نمادهای کوچک و متوسط با اقبال نسبی خریداران مواجه شدند.
بر همین اساس در پایان داد و ستدهای روز اخیر، شاخص کل بورس با افت ۱۷ هزار و ۴۵۴ واحدی معادل ۰.۳۴ درصد کاهش داشت و در تراز ۵ میلیون و ۵۸ هزار و ۱۲۶ واحدی ایستاد. در مقابل، شاخص کل هموزن با ثبت رشد ناچیز هزار و ۸۱۱ واحدی معادل ۰.۱۴ درصد افزایش به سطح یک میلیون و ۳۱۹ هزار و ۴۲ واحد رسید. این روند معاملات نشان میدهد که همچنان نمادهای کوچک و خرد بازار در جذب نقدینگی پیروز میدان هستند.
رصد آمارهای معاملاتی نشان میدهد هرچند بازار نسبت به روزهای پرالتهاب و ریزشی گذشته آرامش نسبی به خود گرفته و ۶۴ درصد از کل نمادها در محدوده مثبت به کار خود پایان دادهاند، اما جریان نقدینگی همچنان شرایط خوبی ندارد.
ثابت نقدشوندگی بازار
ارزش معاملات خرد بازار سهام در این روز به رقم ۳۳ هزار و ۹۷۹ میلیارد تومان رسید. ثبت این رقم نشاندهنده آن است که با وجود سایه انداختن ابهامات بسیار بر روی بازار، معاملهگران همچنان فعال هستند و گردش پول در جریان است. همچنین حجم معاملات بازار روی عدد ۶۶.۹ میلیارد برگه سهم ایستاد که نشاندهنده نقدشوندگی بالای بازار در شرایط کنونی است؛ موضوعی که پیش از این دور از انتظار بسیاری از تحلیلگران و فعالان بازار بود.
با این حال، مساله نگرانکننده در معاملات روز اخیر، تداوم خروج پول حقیقی از بازار سهام بود. بررسیها نشان میدهد روز دوشنبه بالغ بر ۴.۸ هزار میلیارد تومان نقدینگی از سوی معاملهگران حقیقی از گردونه معاملات خارج شده است. اگرچه این میزان خروج نقدینگی نسبت به روزهای اوج بحران در سطوح پایینتری قرار دارد، نشان میدهد که همچنان برخی از سهامداران ترس ریسک دارند و در زمانهایی که ریسکهای خاص در بازار افزایش پیدا میکند به فکر سیو سود یا خروج از بازار میافتند.
بازگشت خودروییها به بازار
یکی از رویدادهای مهم بازار روز دوشنبه را، بازگشت دو نماد پرطرفدار گروه خودرویی یعنی «خودرو» ایرانخودرو و «خساپا» سایپا به چرخه معاملات پس از توقف بود. با این حال بازگشایی این دو نماد نتوانست آنچنان که باید جریان ورود پول را تحریک کند و به ترتیب ۴۵ و ۴۴ میلیارد تومان خروج پول حقیقی در کارنامه این دو لیدر سنتی بازار ثبت شد. در مجموع، کل گروه خودرویی در این روز با افت ۱۲۹ میلیارد تومانی نقدینگی حقیقی مواجه شد. در میان سایر نمادها، هلدینگ «شستا» با جذب ۲۲۹ میلیارد تومان پول حقیقی، در صدر جدول نمادهای محبوب معاملهگران خرد از حیث ورود نقدینگی قرار گرفت. در نقطه مقابل، نماد «فارس» صنایع پتروشیمی خلیج فارس با خروج ۳۱۵ میلیارد تومانی پول حقیقی، بیشترین فشار فروش را از سوی سهامداران خرد متحمل شد و عنوان صدرنشین خروج پول را به خود اختصاص داد.بررسی تفکیک شده و جزئی رفتار حقیقیها به تفکیک صنایع و ابزارهای مالی نشاندهنده تغییر جهت نقدینگی در بخشهای خاص بازار است. بیشترین خروج پول از صنایع بزرگ و ریالی-دلاری بدین شکل بود که سیمانیها ۲۵۵ میلیارد تومان، بانکها ۲۵۳ میلیارد تومان، شیمیاییها ۲۱۹ میلیارد تومان، صندوقهای اهرمی۱۷۳ میلیارد تومان، فلزات اساسی ۱۵۱ میلیارد تومان، و درنهایت صندوقهای سهامی ۵۳ میلیارد تومان با خروج نقدینگی مواجه شدند.
در سمت مقابل، برخی از گروهها با اقبال خریداران حقیقی مواجه شدند. در صدر این گروهها، صندوقهای بخشی با جذب ۲۸۹ میلیارد تومان قرار داشتند. همچنین گروه دارویی با جذب ۱۸۷ میلیارد تومان و گروه فرآوردههای نفتی پالایشیها با ورود ۹۷ میلیارد تومان نقدینگی، روز نسبتاً قابل قبولی را پشت سر گذاشتند. صنایع چندرشتهای صنعتی با ۷ میلیارد تومان و گروه معدنی با ۱۸۳ میلیون تومان ورود پول، تغییرات جزئی مثبتی را ثبت کردند.
روند روبه بالای فرابورس
در بازار فرابورس وضعیت تا حدودی مساعدتر از بورس تهران بود. شاخص کل فرابورس با رشد ۱۶۸ واحدی، خود را به تراز ۳۸ هزار و ۶۲۳ واحد رساند. ارزش کل معاملات فرابورس رقم قابل توجه ۳۳۴.۳ هزار میلیارد تومان را ثبت کرد. از این میزان، ۴.۸ هزار میلیارد تومان سهم بازار سهام معاملات خرد و بلوکی بود. همچنین ۵۷۶.۸ میلیارد تومان به معاملات اوراق مالی اسلامی اختصاص یافت و ۳۱۴.۸ میلیارد تومان نیز ارزش عملیات بازار باز بانک مرکزی در این بازار بود که نشاندهنده عمق معاملاتی بالا در بازار بدهی و عملیات پولی است.
اگرچه روز دوشنبه به لحاظ آماری تعداد نمادهای مثبت بازار ۶۴ درصد حاکی از فروکش کردن هیجان فروشِ سنگینِ روز قبل، ناشی از ریسکهای سیاسی و ژئوپلیتیک بود، اما کارشناسان عقیده دارند این صعودهای پراکنده به معنای پایان قطعی دوره اصلاح بازار نیست.
در حال حاضر دو ریسک عمده، معاملهگران را در وضعیت انتظار قرار داده است؛ نخست احتمال تعطیلی بازار در هفته آینده که گمانهزنیها درباره تعطیلی احتمالی موقت بازار، انگیزه خریداران برای ورود به موقعیتهای جدید را کاهش داده است.دومین مورد نیز شایعات افزایش نرخ سود بانکی؛ احتمال افزایش مجدد نرخ سود سپردهها یا انتشار اوراق با نرخ بالا، به عنوان رقیب سنتی بازار سرمایه، ترس از خروج بیشتر نقدینگی از بخش مولد اقتصاد به سمت بازار پول را تقویت کرده است.بهطور کلی تحلیلگران بازار سرمایه بر این باورند که بورس تهران در یک نقطه عطف یا دوره گذار قرار دارد. بازگشت نسبی تقاضا به تکنمادها و صنایع کوچکتر نشان میدهد که ارزندگی قیمتها در برخی سهمها به سطوح جذابی رسیده است، اما ابهامات کلان اقتصادی مانع از آن میشود که خریداران بزرگ اقدام به خریدهای تهاجمی کنند. تا زمانی که ریسکهای مربوط به سیاستهای پولی همانند نرخ سود و تصمیمات ناظر بازار شفاف نشود، رفتار کجدار و مریز شاخصها و نوسانات محدود در کانالهای فعلی محتملترین سناریوی پیشرو خواهد بود.


نظرات کاربران (۰)